Domain last-will.de kaufen?
Wir ziehen mit dem Projekt
last-will.de um.
Sind Sie am Kauf der Domain
last-will.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain last-will.de kaufen?
Wer ist berechtigt, eine Erbschaft anzutreten, wenn der Erblasser kein Testament hinterlassen hat?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Erblassers berechtigt, die Erbschaft anzutreten. Dies sind in erster Linie die Kinder, Ehepartner und Eltern des Verstorbenen. Falls keine direkten Verwandten vorhanden sind, erben entferntere Verwandte wie Geschwister, Großeltern oder Onkel und Tanten. **
Wie lassen sich Abrechnungsdaten effektiv und sicher verwalten?
Abrechnungsdaten können effektiv und sicher verwaltet werden, indem sie in einem verschlüsselten und passwortgeschützten System gespeichert werden. Regelmäßige Backups und Updates der Software sind wichtig, um Datenverlust und Sicherheitslücken zu vermeiden. Zudem sollten nur autorisierte Mitarbeiter Zugriff auf die Abrechnungsdaten haben, um die Vertraulichkeit zu gewährleisten. **


Ähnliche Suchbegriffe für Abrechnungsdaten
Top-Angebote
Produkte zum Begriff Abrechnungsdaten:


-
Was passiert mit einer Erbschaft, wenn der/die Erblasser/in kein Testament hinterlassen hat?
Wenn der/die Erblasser/in kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erbschaft wird dann gemäß den gesetzlichen Regelungen unter den gesetzlichen Erben aufgeteilt. Falls keine gesetzlichen Erben vorhanden sind, fällt die Erbschaft an den Staat. **
-
Wie werden Abrechnungsdaten in der Buchhaltung ordnungsgemäß dokumentiert und aufbewahrt? Welche gesetzlichen Anforderungen gelten für die Speicherung und Verwaltung von Abrechnungsdaten?
Abrechnungsdaten werden in der Buchhaltung ordnungsgemäß durch die Erstellung von Rechnungen, Belegen und Buchungen dokumentiert. Die Daten werden in elektronischer oder physischer Form gespeichert und müssen mindestens 10 Jahre lang aufbewahrt werden, um den gesetzlichen Anforderungen zu entsprechen. Die Speicherung und Verwaltung von Abrechnungsdaten unterliegt den Vorschriften des Handelsgesetzbuches (HGB) und der Abgabenordnung (AO). **
-
Wie werden Abrechnungsdaten in einem Unternehmen üblicherweise gesammelt und verwaltet? Was sind die gängigen Methoden zur Sicherung und Speicherung von Abrechnungsdaten?
Abrechnungsdaten werden üblicherweise durch Buchhaltungssoftware gesammelt und verwaltet. Gängige Methoden zur Sicherung und Speicherung von Abrechnungsdaten sind regelmäßige Backups auf externen Servern oder in der Cloud, sowie die Verwendung von Passwortschutz und Verschlüsselungstechnologien. Einige Unternehmen nutzen auch spezielle Software zur automatischen Sicherung und Archivierung von Abrechnungsdaten. **
-
Wie können Abrechnungsdaten effizient gesammelt und sicher aufbewahrt werden?
Abrechnungsdaten können effizient gesammelt werden, indem sie automatisiert über spezialisierte Software oder Systeme erfasst werden. Zur sicheren Aufbewahrung sollten die Daten verschlüsselt und regelmäßig auf Backups gesichert werden. Zudem ist es wichtig, den Zugriff auf die Daten streng zu kontrollieren und nur autorisierten Personen zu gewähren. **

Wie werden Abrechnungsdaten in Unternehmen üblicherweise gesammelt und verwendet?
Abrechnungsdaten werden in Unternehmen normalerweise durch die Buchhaltungsabteilung gesammelt, die Einnahmen und Ausgaben verfolgt. Diese Daten werden dann verwendet, um Finanzberichte zu erstellen und die finanzielle Leistung des Unternehmens zu analysieren. Sie dienen auch dazu, Steuern zu berechnen und Zahlungen an Lieferanten und Mitarbeiter zu verwalten. **
Wie werden Abrechnungsdaten in der Buchhaltung korrekt erfasst und verwaltet?
Abrechnungsdaten werden zunächst gesammelt und geprüft, um sicherzustellen, dass sie korrekt sind. Anschließend werden sie in das Buchhaltungssystem eingetragen und entsprechend den geltenden Buchhaltungsstandards verwaltet. Regelmäßige Überprüfungen und Abgleiche mit anderen Unterlagen helfen, Fehler zu vermeiden und die Genauigkeit der Daten zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Abrechnungsdaten:
-
Wer ist berechtigt, eine Erbschaft anzutreten, wenn der Erblasser kein Testament hinterlassen hat?
Gemäß gesetzlicher Erbfolge sind die nächsten Verwandten des Erblassers berechtigt, die Erbschaft anzutreten. Dies sind in erster Linie die Kinder, Ehepartner und Eltern des Verstorbenen. Falls keine direkten Verwandten vorhanden sind, erben entferntere Verwandte wie Geschwister, Großeltern oder Onkel und Tanten. **
-
Wie lassen sich Abrechnungsdaten effektiv und sicher verwalten?
Abrechnungsdaten können effektiv und sicher verwaltet werden, indem sie in einem verschlüsselten und passwortgeschützten System gespeichert werden. Regelmäßige Backups und Updates der Software sind wichtig, um Datenverlust und Sicherheitslücken zu vermeiden. Zudem sollten nur autorisierte Mitarbeiter Zugriff auf die Abrechnungsdaten haben, um die Vertraulichkeit zu gewährleisten. **
-
Was passiert mit einer Erbschaft, wenn der/die Erblasser/in kein Testament hinterlassen hat?
Wenn der/die Erblasser/in kein Testament hinterlassen hat, greift die gesetzliche Erbfolge. Die Erbschaft wird dann gemäß den gesetzlichen Regelungen unter den gesetzlichen Erben aufgeteilt. Falls keine gesetzlichen Erben vorhanden sind, fällt die Erbschaft an den Staat. **
-
Wie werden Abrechnungsdaten in der Buchhaltung ordnungsgemäß dokumentiert und aufbewahrt? Welche gesetzlichen Anforderungen gelten für die Speicherung und Verwaltung von Abrechnungsdaten?
Abrechnungsdaten werden in der Buchhaltung ordnungsgemäß durch die Erstellung von Rechnungen, Belegen und Buchungen dokumentiert. Die Daten werden in elektronischer oder physischer Form gespeichert und müssen mindestens 10 Jahre lang aufbewahrt werden, um den gesetzlichen Anforderungen zu entsprechen. Die Speicherung und Verwaltung von Abrechnungsdaten unterliegt den Vorschriften des Handelsgesetzbuches (HGB) und der Abgabenordnung (AO). **
Ähnliche Suchbegriffe für Abrechnungsdaten
-
TestamentsvollstreckungTestamentsvollstreckung , Handbuch , Reflektoren > Beleuchtung , Auflage: 5. Auflage, Erscheinungsjahr: 20220520, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Redaktion: Mayer, Jörg~Bonefeld, Michael~Tanck, Manuel, Auflage: 22005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 979, Abbildungen: mit Online-Zugang, Keyword: Testament; Pflichtteil; Schenkung; Vermächtnis; Erbe; Rechtsnachfolge; Anordnung; Behindertentestament; Zeugnis; Nachlassverbindlichkeit; FamFG; Auslegung; Erbengemeinschaft; Erbschein, Fachschema: Privatrecht~Zivilgesetz~Zivilrecht~Erbrecht, Fachkategorie: Erbrecht, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsges.MBH + Co, Verlag: Nomos Verlagsgesellschaft mbH & Co. KG, Länge: 240, Breite: 179, Höhe: 47, Gewicht: 1400, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000056162001 V10445-9783848783694-1 B0000056162002 V10445-9783848783694-2, Vorgänger EAN: 9783956610189 9783941586031 9783935079266 9783935079013, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 2631228118,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
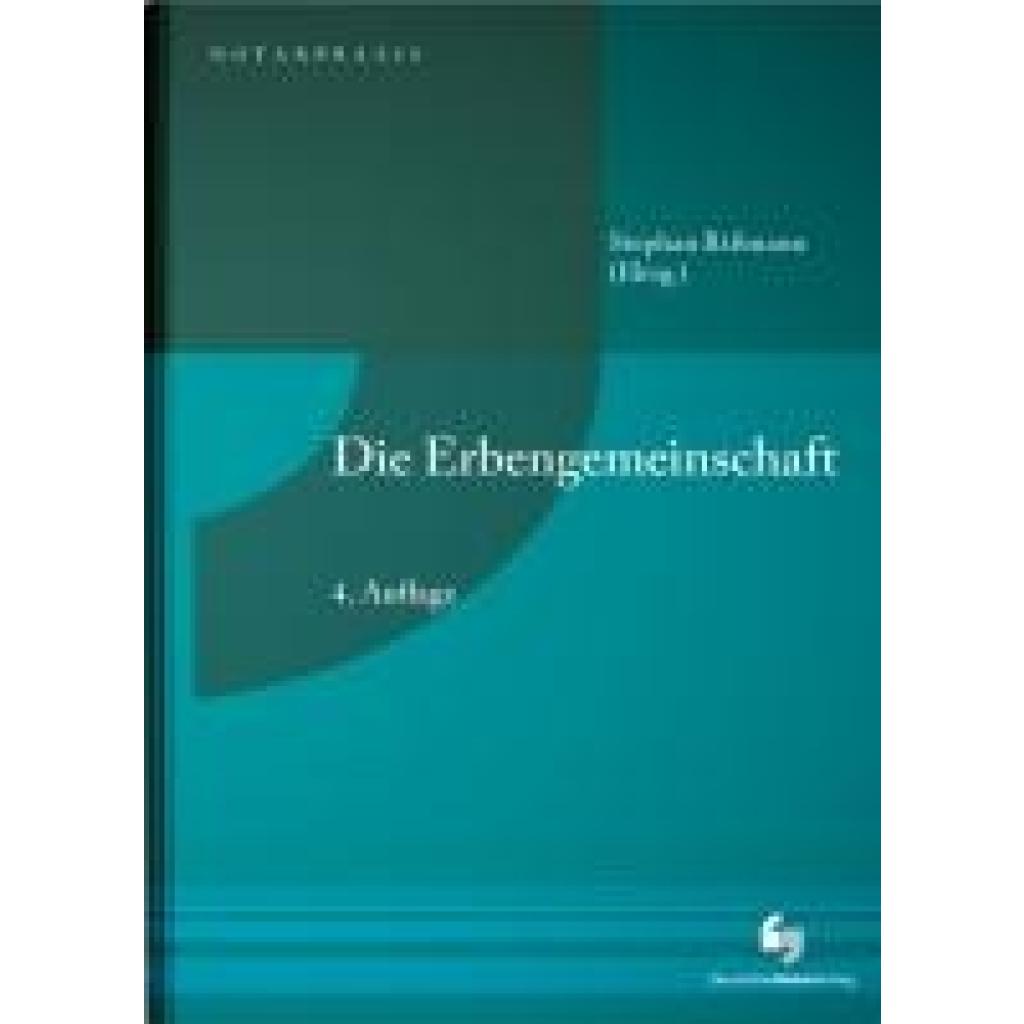
Die ErbengemeinschaftDie Erbengemeinschaft , In der anwaltlichen und notariellen Praxis sind die Berührungspunkte mit einer Erbengemeinschaft vielfältig: Zum einen kann der Mandant selbst Teil einer Erbengemeinschaft sein, zum anderen kann sie als Vertragspartner, Gläubiger, Schuldner oder als Partei in einem Rechtsstreit auftreten. Die vollständig überarbeitete und erweiterte Neuauflage des großen Handbuchs beleuchtet umfänglich alle Fragen und Probleme, die im Zusammenhang mit einer Erbengemeinschaft auftreten können, und zeigt gleichzeitig entsprechende Lösungsmöglichkeiten auf. Im Allgemeinen Teil werden neben den klassischen Themengebieten wie Entstehung, Verwaltung und Beendigung der Erbengemeinschaft die Rechte der Miterben untereinander und gegenüber Dritten, Haftung, Ausgleichung, Prozessführung, Erbscheinsverfahren und Zwangsvollstreckung dargestellt. Im Besonderen Teil werden zunächst die rechtlichen Probleme bezogen auf den einzelnen Miterben behandelt (Minderjähriger, Betreuung, Testamentsvollstreckung, Nachlasspflegschaft). Danach folgen rechtliche Probleme hinsichtlich besonderer Nachlassbestandteile (Digitaler Nachlass, Immobilien) und zivilrechtliche Sondergebiete (Landwirtschaftserbrecht, Gesellschaftsrecht, Arbeitsrecht, Mietrecht, Versicherungsrecht). Daran anschließend stehen Rechtsgebiete an der Schnittstelle zwischen Zivilrecht und öffentlichem Recht (Bestattungsrecht, Steuerrecht, Sozialrecht, Strafrecht, Öffentliches Recht) im Fokus. Der zunehmenden Bedeutung länderübergreifender Erbfälle wird in einem ausführlichen Kapitel zur Auslandsberührung und anschließenden Kurzübersichten über die wichtigsten europäischen Länder Raum gegeben. Ausführungen zum Berufsrecht der Rechtsanwälte und Notare schließen das Werk ab. Der Titel ist eine Lizenz des gleichlautenden Titels mit der ISBN 978-3-95661-152-0 des zerb verlags. Pressestimme zur 3. Auflage ZErb 5/2019 "... ein effizientes und zielführendes Werkzeug, das klassisches Arbeiten genauso ermöglicht wie durchdachtes Gestalten zum Wohle der Mandantschaft." Prof. Dr. Thomas Gergen, Luxemburg , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: NotarPraxis##, Redaktion: Rißmann, Stephan, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 800, Keyword: Erbauseinandersetzung; Erbengemeinschaft; Erbrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 1464, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden Abrechnungsdaten in einem Unternehmen üblicherweise gesammelt und verwaltet? Was sind die gängigen Methoden zur Sicherung und Speicherung von Abrechnungsdaten?
Abrechnungsdaten werden üblicherweise durch Buchhaltungssoftware gesammelt und verwaltet. Gängige Methoden zur Sicherung und Speicherung von Abrechnungsdaten sind regelmäßige Backups auf externen Servern oder in der Cloud, sowie die Verwendung von Passwortschutz und Verschlüsselungstechnologien. Einige Unternehmen nutzen auch spezielle Software zur automatischen Sicherung und Archivierung von Abrechnungsdaten. **
-
Wie können Abrechnungsdaten effizient gesammelt und sicher aufbewahrt werden?
Abrechnungsdaten können effizient gesammelt werden, indem sie automatisiert über spezialisierte Software oder Systeme erfasst werden. Zur sicheren Aufbewahrung sollten die Daten verschlüsselt und regelmäßig auf Backups gesichert werden. Zudem ist es wichtig, den Zugriff auf die Daten streng zu kontrollieren und nur autorisierten Personen zu gewähren. **
-
Wie werden Abrechnungsdaten in Unternehmen üblicherweise gesammelt und verwendet?
Abrechnungsdaten werden in Unternehmen normalerweise durch die Buchhaltungsabteilung gesammelt, die Einnahmen und Ausgaben verfolgt. Diese Daten werden dann verwendet, um Finanzberichte zu erstellen und die finanzielle Leistung des Unternehmens zu analysieren. Sie dienen auch dazu, Steuern zu berechnen und Zahlungen an Lieferanten und Mitarbeiter zu verwalten. **
-
Wie werden Abrechnungsdaten in der Buchhaltung korrekt erfasst und verwaltet?
Abrechnungsdaten werden zunächst gesammelt und geprüft, um sicherzustellen, dass sie korrekt sind. Anschließend werden sie in das Buchhaltungssystem eingetragen und entsprechend den geltenden Buchhaltungsstandards verwaltet. Regelmäßige Überprüfungen und Abgleiche mit anderen Unterlagen helfen, Fehler zu vermeiden und die Genauigkeit der Daten zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.